
Video ini menjelaskan dasar dari Google Sheets dan merupakan video ketiga dalam serial Belajar Google Sheets dari Nol. Kita membahas rumus dasar dan formatting dalam Google Sheets.
Video ini menjelaskan dasar dari Google Sheets dan merupakan video ketiga dalam serial Belajar Google Sheets dari Nol. Kita membahas rumus dasar dan formatting dalam Google Sheets.
Video ini menjelaskan dasar dari Google Sheet dan merupakan episode kedua dari serial Belajar Google Sheets dari Nol.
Video ini menjelaskan dasar-dasar dari Google Sheets atau Spreadsheets. Cocok untuk kalian yang ingin belajar dari nol. Video kali ini merupakan episode pertama dari serial Belajar Google Sheets dari Nol.
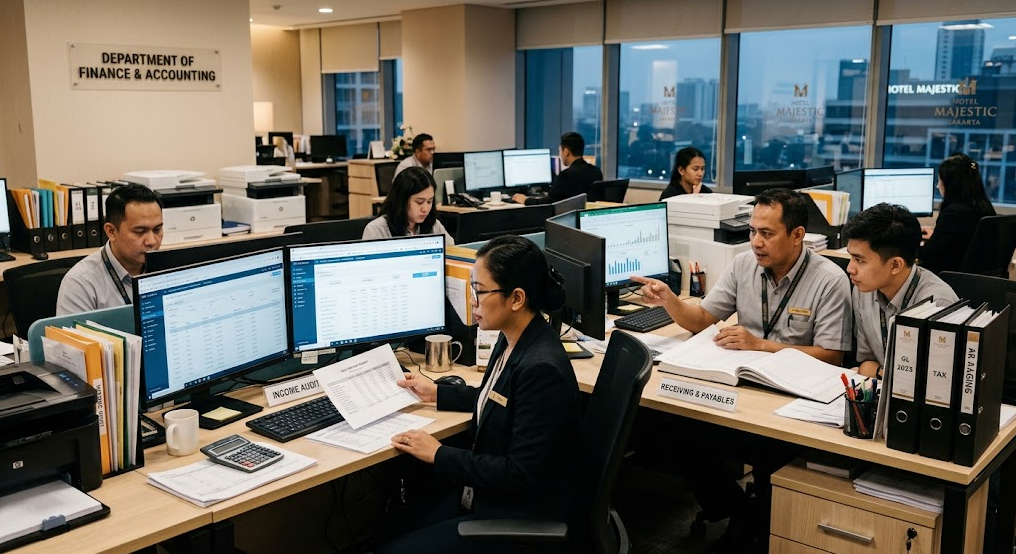
Sebagai pusat kendali finansial, Departemen Accounting di industri perhotelan memiliki ritme yang jauh lebih dinamis dibandingkan perusahaan pada umumnya. Hal ini terjadi karena hotel beroperasi 24 jam dengan volume transaksi harian yang masif, melibatkan berbagai sumber pendapatan yang bergerak cepat dari kamar, restoran, hingga banquet.
Untuk memastikan seluruh arus kas dan laporan keuangan tercatat akurat—serta terintegrasi dengan mulus dari Property Management System (PMS) dan Point of Sale (POS) ke back office—departemen ini dibagi ke dalam beberapa seksi spesifik.
Berikut adalah pembagian divisi yang membentuk ekosistem keuangan di sebuah hotel:
Kolaborasi data yang disiplin antar bagian ini adalah kunci utama yang menjaga stabilitas roda operasional sebuah hotel setiap harinya.
Pajak Penghasilan Pasal 21 (PPh 21) adalah salah satu jenis pajak yang paling sering bersinggungan dengan masyarakat, khususnya bagi mereka yang telah bekerja dan memiliki penghasilan. Memahami PPh 21 sangat penting agar Anda dapat mengelola keuangan dengan lebih baik dan memahami kewajiban perpajakan Anda.
Berikut adalah uraian lengkap mengenai dasar-dasar PPh 21.
PPh 21 adalah pajak atas penghasilan berupa gaji, upah, honorarium, tunjangan, dan pembayaran lain dengan nama dan dalam bentuk apa pun sehubungan dengan pekerjaan atau jabatan, jasa, dan kegiatan yang dilakukan oleh orang pribadi subjek pajak dalam negeri. Singkatnya, ini adalah pajak yang dipotong langsung dari penghasilan yang Anda terima dari pemberi kerja.
Tidak semua orang dipungut PPh 21, dan tidak semua pihak berhak memotongnya.
Subjek PPh 21 (Pihak yang dikenakan pajak):
Pemotong PPh 21 (Pihak yang memungut dan menyetorkan pajak):
Objek pajak adalah bentuk penghasilan yang dikenakan potongan PPh 21. Beberapa di antaranya meliputi:
Mulai tahun 2024, pemerintah Indonesia memperkenalkan sistem perhitungan yang lebih sederhana menggunakan Tarif Efektif Rata-rata (TER) yang dipadukan dengan tarif progresif Pasal 17 UU HPP.
Untuk menghitung pajak Anda, ada dua komponen penting:
Dengan memahami PPh 21, Anda bisa memastikan bahwa bukti potong pajak yang diberikan perusahaan sudah sesuai dengan aturan yang berlaku.
Industri perhotelan memiliki perputaran transaksi yang sangat dinamis dan kompleks. Tidak seperti bisnis ritel biasa, hotel memiliki berbagai pusat pendapatan (revenue center) yang beroperasi 24 jam, mulai dari penyewaan kamar, restoran (F&B), fasilitas banquet dan meeting room, hingga layanan laundry.
Untuk mengelola arus kas dari berbagai departemen tersebut dan memastikan data pelaporan akurat, diperlukan siklus akuntansi yang tersistem dengan baik. Berikut adalah tahapan lengkap dalam siklus akuntansi perhotelan:
Siklus dimulai dari pencatatan setiap transaksi yang terjadi di seluruh area operasional. Di sinilah keandalan infrastruktur IT sangat vital. Data dari Point of Sale (POS) di outlet F&B dan Property Management System (PMS) di Front Office harus mengalir secara akurat ke sistem perangkat lunak akuntansi back-office. Bukti fisik maupun digital seperti guest folio, struk pembayaran, dan faktur dari supplier dikumpulkan sebagai dasar pencatatan murni.
Tahapan ini adalah proses yang paling membedakan akuntansi hotel dengan industri lainnya. Setiap malam (biasanya menjelang pergantian hari operasional), tim Night Auditor akan:
Setelah hasil night audit divalidasi oleh departemen akuntansi di pagi harinya, data diringkas dan diposting ke dalam jurnal. Hotel umumnya menggunakan jurnal khusus untuk mengkategorikan transaksi bervolume tinggi, seperti Jurnal Penerimaan Kas, Jurnal Pengeluaran Kas, dan Jurnal Penjualan. Dari jurnal-jurnal ini, angka-angka tersebut ditarik ke dalam Buku Besar (General Ledger) untuk mengelompokkan saldo per akun.
Pada akhir periode (umumnya pada saat penutupan akhir bulan atau month-end closing), total saldo dari setiap akun di Buku Besar ditarik untuk menyusun Neraca Saldo. Tujuannya adalah untuk memverifikasi secara matematis bahwa total debit dan kredit dari seluruh transaksi hotel sudah seimbang sebelum membuat laporan final.
Operasional hotel sangat bergantung pada perputaran persediaan (inventory) dan pemeliharaan aset fisik. Oleh karena itu, penyesuaian wajib dilakukan di akhir bulan untuk mencatat:
Tahap akhir adalah menerbitkan laporan keuangan bulanan. Untuk memudahkan analisis kinerja manajerial, hotel standar internasional maupun nasional umumnya mengadopsi kerangka USALI (Uniform System of Accounts for the Lodging Industry).
Standar pelaporan ini secara rapi memisahkan pendapatan dan beban langsung ke masing-masing departemen operasional (misalnya, Laba/Rugi Departemen Kamar vs Laba/Rugi Departemen F&B). Dengan pemisahan ini, pihak manajemen bisa melihat dengan jelas departemen mana yang berjalan paling efisien dan menyumbang laba terbesar.
Catatan Penting: Kelancaran seluruh siklus ini sangat bergantung pada arsitektur jaringan database hotel. Jika terjadi downtime atau kegagalan sinkronisasi database antara PMS operasional dan sistem finansial back-office, hal ini dapat menyebabkan selisih pelaporan (variance) yang memakan waktu lama untuk ditelusuri.